11月4日,美伊局势有取得进展的迹象,原油持续下滑,带动CP预期值下滑。
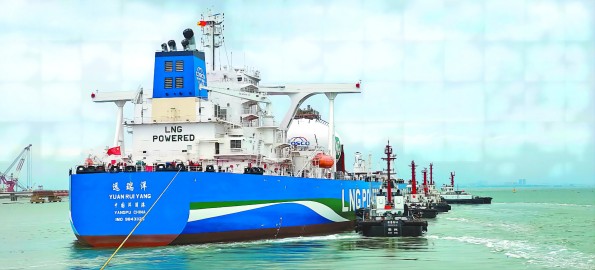
伊朗10月运往中国的液化气环比上涨50%至24万吨,占中国10月进口总量的10%。10月中东地区出口量环比上涨54%至53万吨。美伊局势有缓解的迹象,原油价格持续下滑,远东到岸价格因此继续走低。中国10月进口预计环比下滑0.8%至231万吨,环比下滑21%,其中美国依然为美国最大进口来源地,美国货物进口量环比上涨至13%至125万吨。有买家对11月下半月到岸日本一带的2.3万吨丙烷货物的采购意向为,11月远东到岸指数加上20美元/吨贴水。租船需求有所回升,运费小幅上涨。中东至远东运费涨5美元/吨至255美元/吨,美国经巴拿马运河至远东的运费至314美元/吨。
①本网刊载的所有内容,任何媒体、网站或个人未经本网书面协议授权不得转载、链接或以其他方式复制发表。
②若本网转载相关内容涉及版权等问题,请相关作者来电或来函与本网联系立即处理。
③本网登载此内容是为了传递更多石油化工行业信息,并不意味着赞同其观点或证实其描述;相关文章内容仅供参考。